




令和8年度の税制改正について
「物価高への対応」として、所得税(国税)と個人住民税(町県民税)の制度が改正されました。
改正後の制度は、令和8年中(令和8年1月1日から12月31日まで)の所得について、所得税は令和8年分から、個人住民税は令和9年度分から適用されます。
目次
1 給与所得控除の見直し
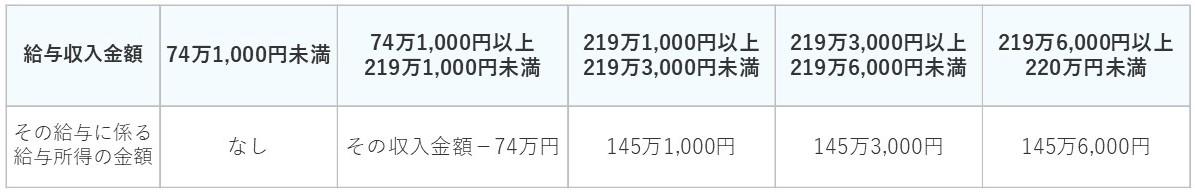
令和8年中の給与収入(令和9年度の個人住民税)について、給与収入金額が220万円以下の方の給与所得控除額が74万円となり、改正前と比べて最大9万円引き上げられます。
給与収入が220万円を超える区分の計算方法に改正はありません。
|
給与収入金額 |
改正前 |
改正後 |
引き上げ額 |
|---|---|---|---|
|
190万円以下 |
65万円 |
74万円 |
9万円 |
|
190万円超220万円以下 |
給与収入×30%+8万円 |
74万円 |
9~0万円 |
|
220万円超360万円以下 |
給与収入×30%+8万円 |
改正なし |
- |
|
360万円超660万円以下 |
給与収入×20%+44万円 |
改正なし |
- |
|
660万円超850万円以下 |
給与収入×10%+110万円 |
改正なし |
- |
|
850万円超 |
195万円 |
改正なし |
- |
2 各種所得控除等に係る所得要件の引き上げ
配偶者控除や扶養控除など、各種控除の適用を受ける場合の所得要件が4万円引き上げられます。
|
所得要件(改正部分) |
改正前 |
改正後 |
|---|---|---|
|
同一生計配偶者および扶養親族の合計所得金額 |
58万円 |
62万円 |
|
ひとり親が有する「生計を一にする子」の総所得金額等 |
58万円 |
62万円 |
|
勤労学生控除の合計所得金額 |
85万円 |
89万円 |
|
家内労働者の特例における必要経費の最低保障額 |
65万円 |
69万円 |
|
雑損控除の対象資産の所有者が配偶者その他親族である場合の、その所有者の総所得金額等 |
58万円 |
62万円 |
3 住宅ローン控除の延長
住宅借入金等特別税額控除(住宅ローン控除)について、適用期限が5年延長され、令和8年1月1日から令和12年12月31日までの入居についても適用対象となりました。
住宅ローン控除額のうち所得税から控除しきれない額がある場合は、翌年度の個人住民税から控除されます。
ただし、住民税からの控除額は、所得税の課税総所得金額等の5%(上限97,500円)が限度となります。
4 基礎控除額の引き上げ(所得税のみ)
令和8年分・令和9年分の所得税について、合計所得金額に応じて基礎控除額が見直されます。合計所得金額489万円以下の方は104万円、489万円超655万円以下の方は67万円、655万円超2,350万円以下の方は62万円となります。
|
合計所得金額 |
改正前 |
改正後 |
|---|---|---|
|
132万円以下 |
95万円 |
104万円 |
|
132万円超336万円以下 |
88万円 |
104万円 |
|
336万円超489万円以下 |
68万円 |
104万円 |
|
489万円超655万円以下 |
63万円 |
67万円 |
|
655万円超2,350万円以下 |
58万円 |
62万円 |
|
2,350万円超2,400万円以下 |
48万円 |
改正なし |
|
2,400万円超2,450万円以下 |
32万円 |
改正なし |
|
2,450万円超2,500万円以下 |
16万円 |
改正なし |
|
2,500万円超 |
0円 |
改正なし |
5 給与所得者の非課税となる収入の上限等
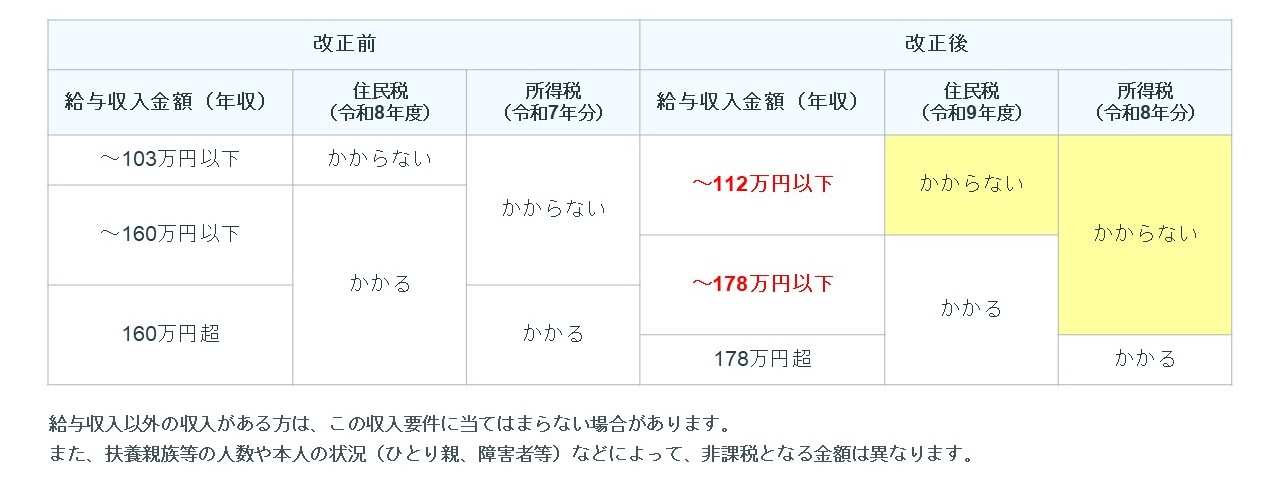
所得税の基礎控除額は、最大95万円から最大104万円へ引き上げられました。
所得税と個人住民税の給与所得控除の最低保障額は、65万円から74万円へ引き上げられました。
|
税の種類 |
改正前 |
改正後 |
|
所得税(課税されない給与収入の目安) |
160万円以下 |
178万円以下 |
|
個人住民税(均等割・所得割とも非課税の目安) |
103万円以下 |
112万円以下 |
(注)所得や扶養の状況などにより、非課税となる金額が異なる場合があります。

【控除の対象となる大学生年代の子等に係る収入要件】
アルバイト等により収入を得ている大学生年代(19歳以上23歳未満)の親族について、次の所得要件が見直されます。
1.扶養控除(特定扶養親族)が適用される合計所得金額の上限が、58万円から62万円へ引き上げられます(給与収入の目安:123万円以下から136万円以下へ)。
2.特定親族特別控除で満額の控除を受けられる給与収入の上限は、所得税では159万円、個人住民税では169万円です。控除は給与収入197万円以下まで段階的に減少します。

【控除の対象となる配偶者の収入要件】
パート等により給与収入を得ている配偶者について、次の所得要件が見直されます。
1.配偶者控除が適用される合計所得金額の上限が、58万円から62万円へ引き上げられます(給与収入の目安:123万円以下から136万円以下へ)。
2.給与所得控除の最低保障額の引き上げにより、配偶者特別控除で配偶者控除と同額の控除を受けられる給与収入の上限は、160万円から169万円へ引き上げられます。

6 よくある質問
Q. 個人住民税の非課税の基準に変更はありますか?
A.所得金額による非課税基準に変更はありません。
吉野ヶ里町で扶養親族等がいない方は、前年の合計所得金額が38万円以下であれば、均等割・所得割とも非課税です。
給与所得控除の見直しにより、給与収入のみの場合の目安は103万円以下から112万円以下に変わります。
Q. 給与収入のみの場合、いくらまでなら個人住民税は非課税ですか?
A.扶養親族等がいない方で給与収入のみの場合、112万円以下であれば、原則として均等割・所得割とも非課税です。
112万円を超えて119万円以下の場合は、所得割は非課税でも均等割が課税される場合があります。
扶養人数や本人の状況などにより基準は異なります。
Q. 配偶者がパート・アルバイトで働いています。いくらまでなら配偶者控除の対象となりますか?
A.給与収入のみの場合、令和8年中の収入が136万円以下であれば、配偶者控除(同一生計配偶者)の所得要件を満たします。
Q. 20歳の子の令和8年中の給与収入が160万円でした。特定親族特別控除を受けられますか?
A. 給与収入が160万円の場合、給与所得は86万円となるため、特定親族特別控除の対象となり、住民税の控除額は45万円です。
なお、特定親族特別控除の対象となる親族は、税法上の扶養親族には含まれません。
Q. アルバイトをしている大学生です。いくらまでなら勤労学生控除を受けられますか?
A. 給与収入のみの場合、令和8年中の収入が163万円以下であれば、勤労学生控除を受けることができます。
7 関連情報
令和8年分以降の所得税で適用される「基礎控除」や「給与所得控除」に関する見直し、「特定親族特別控除」の創設については、以下のページをご覧ください。
この記事に関するお問い合わせ先
税務課 住民税係
〒842-8501 佐賀県神埼郡吉野ヶ里町吉田1262番地2
電話番号:0952-37-0334
ファックス:0952-53-6571
メールフォームによるお問い合わせ